De balans: activa, verplichtingen en eigen vermogen
De balans geeft de financiële positie van een onderneming op een bepaalde datum weer. Aan de activazijde staan de opgenomen bezittingen; aan de passivazijde het eigen vermogen en de verplichtingen. De hoofdregel is: activa = eigen vermogen + vreemd vermogen. Deze pagina legt uit welke posten op de balans thuishoren en hoe je ze indeelt.
Inhoudsopgave [verbergen]
? min. leestijd | ? woordenActiva / bezittingen op de balans
Activa zijn middelen waarover de onderneming beschikkingsmacht heeft als gevolg van gebeurtenissen uit het verleden en waaruit naar verwachting toekomstige economische voordelen voortkomen. Dat kan een instroom van geld zijn, maar ook een besparing op toekomstige uitgaven. Een efficiëntere machine kan bijvoorbeeld productiekosten verlagen.
Economische voordelen kunnen op verschillende manieren worden benut:
- activa gebruiken om goederen te produceren of diensten te leveren;
- activa ruilen voor andere bezittingen;
- activa gebruiken om verplichtingen af te wikkelen;
- activa uitkeren aan eigenaren, voor zover de toepasselijke regels dit toelaten.
Een actief hoeft niet tastbaar te zijn. Naast machines en voorraad bestaan bijvoorbeeld vorderingen en bij een overname verkregen goodwill. Juridisch eigendom is niet het enige criterium: ook de economische werkelijkheid is belangrijk. Bij financiële lease kan een onderneming onder Nederlandse verslaggevingsregels een bedrijfsmiddel op haar balans opnemen terwijl een ander juridisch eigenaar is. [ref]
Verwerking van activa op de balans
Dat iets waardevol is voor een onderneming, betekent nog niet dat het op de balans mag staan. Onder de algemene Nederlandse RJ-criteria moet een post aan de definitie van een actief voldoen en gelden deze voorwaarden:
- Het is waarschijnlijk dat de toekomstige economische voordelen aan de onderneming toevloeien.
- De kostprijs of waarde kan betrouwbaar worden vastgesteld.
Waarschijnlijk betekent in dit algemene kader dat de kans op optreden groter is dan de kans op niet-optreden. Specifieke regels kunnen strengere of andere criteria stellen. Bij voorwaardelijke activa is bijvoorbeeld vrijwel zekere instroom nodig. Alleen een kans van meer dan 50% op een gunstige uitkomst is dus geen algemene toestemming om iedere mogelijke bate te boeken. [ref]
Maak bij verkopen onderscheid tussen omzetverantwoording en waardering van de vordering. Voor omzet gelden de voorwaarden van het realisatieprincipe. Ontstaan later aanwijzingen dat een terecht opgenomen vordering niet volledig inbaar is, dan beoordeel je een waardevermindering. Je laat niet zonder meer de oorspronkelijke omzet en vordering vervallen.
Balansposten aan de activazijde
De balansposten die aan de activazijde van de balans staan zijn:
- Immateriële vaste activa
- Goodwill (onderdeel van de immateriële vaste activa)
- Materiële vaste activa
- Financiële vaste activa
- Voorraden
- Onderhanden projecten
- Vorderingen en overlopende activa
- Effecten
- Liquide middelen
Vreemd vermogen / verplichtingen op de balans
Vreemd vermogen betreft bestaande verplichtingen uit gebeurtenissen in het verleden, waarvan afwikkeling naar verwachting middelen kost. Voorbeelden zijn opgenomen leningen en nog te betalen bedragen voor geleverde goederen of diensten.
Een verplichting kan juridisch afdwingbaar zijn, maar ook voortkomen uit een vaste gedragslijn of voldoende concrete toezegging die bij anderen een gerechtvaardigde verwachting schept. Denk aan herstel van gebreken in reeds verkochte producten. Een eigen voornemen om later geld uit te geven, vormt niet automatisch een verplichting.
Verplichtingen kunnen worden afgewikkeld door:
- geld te betalen;
- andere activa over te dragen;
- diensten te verlenen;
- de verplichting door een andere verplichting te vervangen;
- de verplichting in eigen vermogen om te zetten.
Is het bedrag of tijdstip onzeker, dan kan verwerking als voorziening nodig zijn. Garantieverplichtingen en bepaalde belastingverplichtingen zijn voorbeelden. Voorzieningen hebben eigen voorwaarden en zijn geen vrij te vormen spaarpot voor toekomstige uitgaven. [ref]
Verwerking van vreemd vermogen op de balans
Onder de algemene RJ-criteria wordt een bestaande verplichting verwerkt als een uitstroom van middelen waarschijnlijk is en het bedrag betrouwbaar kan worden bepaald. De regels voor de specifieke post blijven leidend; voor financiële instrumenten en voorzieningen bestaan nadere voorschriften.
Een getekend contract waarvoor beide partijen op balansdatum nog niets hebben gepresteerd, leidt in het algemeen nog niet tot opname van de wederzijdse rechten en verplichtingen. Een belangrijke investeringsverplichting kan wel toelichting vereisen. Zijn goederen al geleverd maar nog niet betaald, dan kan er juist wél een balansschuld zijn. Bij verlieslatende contracten of bijzondere financiële instrumenten kunnen andere regels gelden. Zie niet in de balans opgenomen verplichtingen. [ref]
Balansposten aan de passivazijde
Het vreemde vermogen aan de passivazijde bestaat uit:
Eigen vermogen op de balans
Het eigen vermogen is een restpost op de balans. Het eigen vermogen is het saldo van alle bezittingen minus alle verplichtingen. Alhoewel het een saldopost is, moet het wel worden onderverdeeld in verschillende posten.
Bij een besloten vennootschap (bv) wordt het eigen vermogen uitgesplitst in onder meer geplaatst aandelenkapitaal, agio, herwaarderingsreserve, overige wettelijke en statutaire reserves en overige reserves. Ook nog niet bestemd resultaat kan afzonderlijk worden weergegeven.
Omdat het eigen vermogen op de balans een restpost is van bezittingen minus verplichtingen, is het afhankelijk van de waarderingen van die bezittingen en verplichtingen. Worden bezittingen hoger gewaardeerd, dan is het eigen vermogen ook hoger. Worden verplichtingen lager gewaardeerd, dan is het vermogen ook hoger.
De boekwaarde van het eigen vermogen is niet hetzelfde als de verkoopwaarde van de onderneming. Die verkoopwaarde hangt onder meer af van verwachte toekomstige kasstromen en risico’s. Sommige balanswaarderingen gebruiken eveneens toekomstschattingen, maar de balans geeft niet automatisch een ondernemingswaardering. Eigen vermogen kan bovendien negatief zijn als de opgenomen verplichtingen groter zijn dan de activa.
Eigen vermogen aan de passivazijde
Het eigen vermogen staat aan de passivazijde van de balans:
Verschil tussen vaste en vlottende activa
Volgens artikel 2:364 lid 1 BW is bepalend of een actief bestemd is om de werkzaamheden van de onderneming duurzaam te dienen. De functie in de onderneming staat voorop; alleen naar de grens van één jaar kijken is onvoldoende.
Vaste activa worden duurzaam ingezet, bijvoorbeeld een productiemachine of een bedrijfspand voor eigen gebruik. Vlottende activa hangen onder meer samen met de normale productie- en verkoopcyclus, zoals voorraad en handelsdebiteuren. Ook deze activa dragen bij aan het verdienen van geld.
Voorraad en debiteuren uit de normale productiecyclus kunnen vlottend blijven, ook als realisatie langer dan twaalf maanden duurt. Omgekeerd is een langdurig aangehouden investering niet automatisch vlottend omdat zij snel verkocht zou kunnen worden.
Een actief wordt volgens de RJ als vlottend ingedeeld als:
- realisatie, verkoop of gebruik binnen de normale productiecyclus wordt verwacht;
- het primair voor verkoop of korte termijn wordt gehouden en realisatie binnen twaalf maanden wordt verwacht; of
- het gaat om liquide middelen of kasequivalenten zonder beperking in aanwendbaarheid.
Beperkingen vragen nadere beoordeling en toelichting. Een G-rekening heeft bijvoorbeeld een beperkte bestedingsmogelijkheid en is daardoor niet hetzelfde als vrij besteedbaar bankgeld.
Bij vorderingen kunnen looptijden helpen als de functie geen uitsluitsel geeft. Van vorderingen onder de financiële vaste activa moet het binnen twaalf maanden opeisbare deel afzonderlijk worden toegelicht of onder de vlottende activa worden gepresenteerd. Onder de RJ is overboeken naar vlottend dus niet in alle gevallen verplicht; licht de gekozen presentatie toe. [ref]
Rekenvoorbeeld: waarom is een balans in evenwicht?
Een onderneming heeft € 30.000 aan machines, € 12.000 aan voorraad, € 8.000 aan debiteuren en € 5.000 op de bank. De activa bedragen samen € 55.000. Tegenover een lening van € 20.000 en € 10.000 aan overige schulden staat dan € 25.000 eigen vermogen: € 55.000 − € 30.000.
Neemt de onderneming vervolgens € 4.000 extra op onder de lening en blijft dat geld op de bank staan, dan stijgen activa en schulden allebei met € 4.000. Het eigen vermogen verandert niet. Een hogere bankrekening betekent dus niet vanzelf meer winst.
Voor de basisopbouw met debet en credit zie het balansvoorbeeld. Het verband tussen balans en resultatenrekening verklaart hoe winst en verlies doorwerken in het eigen vermogen.
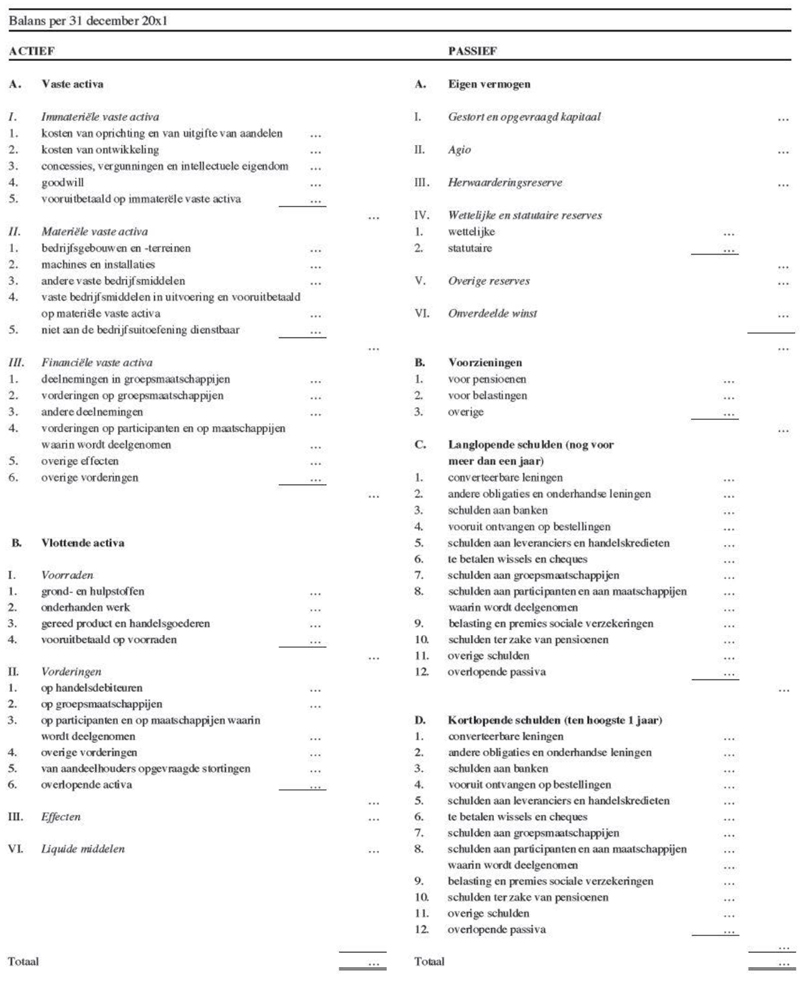
Een boekhoudprogramma kan een balansoverzicht maken. Controleer daarbij de gekozen datum, de aansluiting met de administratie en de toegepaste waarderingsgrondslagen. Een balans die rekenkundig in evenwicht is, kan nog steeds onjuiste of ontbrekende posten bevatten.
Referenties
[verbergen]Deel dit artikel
Deel dit bericht via social media met je familie, vrienden en collega's!
Welke posten horen op de balans? Uitleg over activa, verplichtingen, eigen vermogen en vaste of vlottende activa, met opnamecriteria en rekenvoorbeeld.
Over de auteur
Deze website wordt geschreven en beheerd door Patrick de Graaf.
Patrick heeft een achtergrond in bedrijfseconomie, accountancy en belastingrecht. Van 2007 tot 2017 werkte hij bij een accountantskantoor; daarna als Financial Controller bij twee verschillende middelgrote bedrijven. Die ervaring met administraties, aangiften en rapportages vormt de praktische achtergrond van de uitleg.
Lees meer over zijn opleidingen en werkervaring en bronnen en werkwijze.
Controleer het toepasselijke jaar en de officiële bron en vraag bij beslissingen met fiscale, juridische of financiële gevolgen advies over jouw situatie.