Resultatenrekening: posten, indeling, EBIT en EBITDA
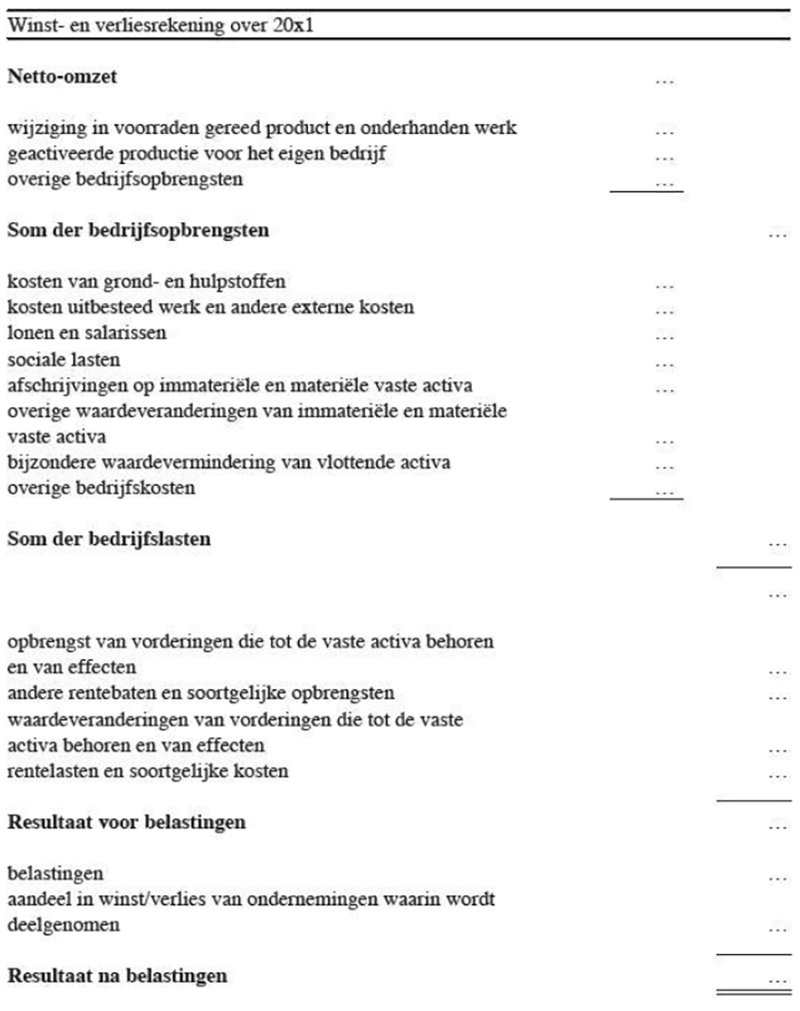
De resultatenrekening, ook winst-en-verliesrekening genoemd, laat zien hoe de winst of het verlies over een periode is opgebouwd. Baten verhogen het resultaat en lasten verlagen het. Deze pagina behandelt de posten, de categoriale en functionele indeling en het verschil tussen EBIT, EBITA en EBITDA volgens de Nederlandse verslaggevingsregels.
De resultatenrekening vormt samen met de balans en toelichting de kern van de jaarrekening. Voor een eerste kennismaking en een eenvoudig rekenschema zie resultatenrekening opstellen. De verdieping hieronder is vooral bedoeld voor het lezen en samenstellen van commerciële jaarrekeningen. [ref]
Inhoudsopgave [verbergen]
? min. leestijd | ? woordenResultatenrekening is getrouw, duidelijk en stelselmatig
De resultatenrekening en toelichting daarop geven een getrouw, duidelijk en stelselmatig beeld van de grootte van het resultaat over het boekjaar, en van de samenstelling van de baten en lasten (art. 362 lid 3 BW 2). Baten en lasten moeten in de resultatenrekening van het betreffende jaar worden verwerkt, ongeacht of ze al tot een ontvangst of een uitgave hebben geleid (art. 362 lid 5 BW 2).
Dit is het toerekeningsprincipe en geeft het verschil aan tussen kosten-uitgaven en opbrengsten-ontvangsten. De prestatie en de periode waarop een post betrekking heeft zijn bepalend, niet automatisch de factuurdatum. Een in januari ontvangen factuur voor in december verricht werk kan bijvoorbeeld een decemberlast zijn. Een vooruit gefactureerde dienst kan juist een verplichting vormen zolang nog niet is gepresteerd.
Baten en lasten in de resultatenrekening
In de resultatenrekening staan bedrijfsopbrengsten en bedrijfslasten, financiële posten en belastingen. Financiële baten en lasten is daarnaast de naam van een specifieke rubriek, bijvoorbeeld voor rente. Het resultaat onder aan de streep is daarmee afhankelijk van de omvang van de baten en lasten, maar niet álle baten en lasten kunnen worden opgenomen in de resultatenrekening.
Incidentele baten en lasten kunnen het resultaat sterk beïnvloeden, ook als zij samenhangen met de gewone bedrijfsuitoefening. Zij hoeven zich niet ieder jaar te herhalen. Als je bijvoorbeeld incidenteel een geldprijs wint met een product, wil dat niet zeggen dat je elk jaar dit geldbedrag gaat ontvangen. Periodieke resultaten uit normale bedrijfsuitoefening geven een beter beeld van of je onderneming in de toekomst ook geld kan verdienen. Het is dus van belang om de bron van de baten en lasten te weten.
Baten in de resultatenrekening
Doordat je onderneming baten heeft, wordt de mogelijkheid groter om ook in de toekomst economische voordelen te genereren. Enerzijds zijn baten instroom van nieuwe activa of verbeteringen van bestaande activa. Ook vermindering van een verplichting zonder overeenkomstige tegenprestatie kan een bate vormen, zoals bepaalde kwijtscheldingen. Aflossing van een lening is géén bate: bankgeld en schuld nemen daarbij beide af. Een als bate verwerkte toename verhoogt het eigen vermogen via het resultaat.
Als de verschaffers van eigen vermogen een bijdrage leveren, gelden deze niet als baten. Dit kan bijvoorbeeld doordat aandeelhouders nieuwe aandelen kopen en er dus geld naar de onderneming stroomt. Het eigen vermogen neemt hierdoor toe, maar deze bijdragen behoren niet tot je winst.
Baten bestaan uit opbrengsten en andere voordelen.
Opbrengsten in de resultatenrekening
Opbrengsten in de resultatenrekening komen voort uit de normale activiteiten van je onderneming. Opbrengsten verdien je dus door verkoop van goederen en/of het leveren van diensten.
De rentabiliteit op het eigen vermogen vergelijkt het resultaat met het gemiddeld geïnvesteerde eigen vermogen, niet de omzet.
Andere voordelen in de resultatenrekening
Andere voordelen kunnen bijvoorbeeld ontstaan bij verkoop van een bedrijfsgebouw boven de boekwaarde. Sommige waardestijgingen worden in het resultaat verwerkt, maar een herwaardering loopt niet automatisch via de resultatenrekening: voor veel activa geldt rechtstreekse verwerking in een herwaarderingsreserve. De grondslag voor het betreffende actief bepaalt de verwerking.
De presentatie hangt af van de aard en het belang van de post. Bijzondere posten worden naar aard en omvang afzonderlijk toegelicht. Het is voor gebruikers van de jaarrekening namelijk van belang om te weten of baten incidenteel zijn of niet.
Lasten in de resultatenrekening
Lasten in de resultatenrekening zijn uitstroom of vermindering van bezittingen, of het ontstaan of vergroten van schulden. Voor zover deze mutatie als last wordt verwerkt, verlaagt zij het resultaat. Door lasten neemt het eigen vermogen af.
Als er bijvoorbeeld dividend aan aandeelhouders wordt uitgekeerd, neemt het eigen vermogen wel af maar wordt het niet aangemerkt als last in de resultatenrekening.
Lasten worden aan de juiste periode toegerekend. Waar een directe samenhang bestaat, worden kosten gekoppeld aan de bijbehorende opbrengst; dit mag niet leiden tot activering van posten die niet aan de balanscriteria voldoen. Verwachte kosten van bestaande productgarantieverplichtingen moet je bijvoorbeeld via een voorziening boeken in dezelfde periode als waarin je de goederen verkocht hebt, ondanks dat er (nog) geen gebreken aan het product zijn.
Lasten bestaan uit kosten en verliezen.
Kosten in de resultatenrekening
Kosten in de resultatenrekening zijn lasten uit de normale activiteiten van je onderneming. Kosten houden dus verband met de normale bedrijfsuitoefening. Voorbeelden hiervan zijn de kostprijs van verkochte goederen en diensten, loonkosten en afschrijvingskosten. Deze kosten kunnen je geldmiddelen of voorraad verminderen, maar kosten kunnen ook de waarde van andere bezittingen verlagen in de vorm van afschrijvingen.
Verliezen in de resultatenrekening
Verliezen kunnen zowel binnen als buiten de normale bedrijfsactiviteiten ontstaan. Dit is het geval als je bijvoorbeeld een bedrijfspand met verlies verkoopt. De aard en het belang bepalen de presentatie en toelichting. Een verlies mag niet buiten het resultaat worden gehouden omdat het incidenteel is.
Indeling resultatenrekening
Artikel 2:377 BW en het Besluit modellen jaarrekening bepalen de indeling. Kies een passend categoriaal of functioneel model en behoud de voorgeschreven volgorde. In hoofdlijnen kom je van bedrijfsopbrengsten en bedrijfslasten via financiële posten en belastingen tot het resultaat na belastingen. Er is geen afzonderlijke categorie buitengewone baten en lasten meer.
- Bedrijfsopbrengsten en bedrijfslasten, met het bedrijfsresultaat;
- financiële baten en lasten en eventuele overige toepasselijke resultaatposten;
- resultaat voor belastingen;
- belastingen over het resultaat;
- resultaat na belastingen.
De exacte presentatie hangt af van model en omstandigheden. Kleine en middelgrote rechtspersonen hebben onder voorwaarden vrijstellingen voor samenvoeging van posten. Een verkorte publicatierekening is bovendien iets anders dan de volledige interne administratie. [ref]
EBIT, EBITA en EBITDA
Bij analyse van resultaten worden vaak de volgende Engelse begrippen gebruikt:
- EBIT: earnings before interest and taxes. Het resultaat vóór rente en belastingen, maar ná afschrijvingen op materiële en immateriële vaste activa.
- EBITA: earnings before interest, taxes and amortisation. Het resultaat vóór rente, belastingen en amortisatie van immateriële vaste activa, waaronder goodwill. Het is een aanvullende maatstaf voor vergelijking van resultaten.
- EBITDA: earnings before interest, taxes, depreciation and amortisation. Het resultaat vóór rente, belastingen en afschrijvingen op zowel materiële als immateriële vaste activa. Dit is geen kasstroom: veranderingen in werkkapitaal, investeringen, belastingen en financiering kunnen een groot verschil maken.
Definieer aanvullende prestatiemaatstaven en maak de aansluiting op het gerapporteerde resultaat zichtbaar. Volgens het Nederlandse Besluit modellen jaarrekening mogen EBITA en EBITDA niet de voorgeschreven volgorde in de resultatenrekening doorbreken; vermeld deze maatstaven in de toelichting. [ref]
Rekenvoorbeeld zonder andere correcties: €20.000 resultaat vóór belasting plus €3.000 rentelasten geeft €23.000 EBIT. Bij €2.000 amortisatie is EBITA €25.000; na toevoeging van €5.000 materiële afschrijvingen is EBITDA €30.000. Dit bewijst niet dat €30.000 aan geld is ontvangen.
Categoriale en functionele resultatenrekening
In de resultatenrekening moeten baten en lasten gesplitst worden. Dit kan volgens de categoriale of de functionele indeling. Een mengvorm van de wettelijke modellen is niet toegestaan.
Categoriale indeling resultatenrekening
De categoriale indeling groepeert kosten naar soort en is onder meer bruikbaar bij productie- en handelsondernemingen. De categoriale indeling is gericht op de productie/omzetmethode, waarbij de lasten onderverdeeld worden naar soort.
In het volledige categoriale model volgt op de netto-omzet onder meer de voorraadmutatie van gereed product en onderhanden werk. Alleen de aan productie toerekenbare kosten komen in de voorraadkostprijs. Verkoopkosten en algemene beheerskosten worden niet uitsluitend vanwege deze indeling geactiveerd.
Het voorbeeld gebruikt dezelfde onderneming in beide indelingen. Jaarlijks zijn er 800 grondstofkosten, 600 loonkosten en 400 afschrijvingen: samen 1.800. Daarvan hoort 1.600 bij de productie, 100 bij verkoop en 100 bij algemeen beheer. In jaar 1 wordt niets verkocht; in jaar 2 wordt zowel de voorraad uit jaar 1 als de nieuwe productie verkocht voor samen 4.000. Btw, rente en belastingen blijven buiten beschouwing.
De productievoorraad voldoet in dit voorbeeld aan de waarderingscriteria en is ten minste de kostprijs waard. De boeking voor de voorraadtoename in jaar 1 is:
| Debet | Credit | ||
|---|---|---|---|
| Voorraad gereed product (balans) | 1600 | ||
| a/ | Mutatie gereed product (resultatenrekening) | 1600 |
Voorbeeld van de categoriale indeling van de resultatenrekening, als je in jaar 1 niets verkoopt:
| Netto-omzet | 0 | |
| Mutatie gereed product | 1600 | |
| Som bedrijfsopbrengsten | 1600 | |
| Grond- en hulpstoffen | -800 | |
| Lonen | -600 | |
| Afschrijvingen | -400 | |
| Lasten | -1800 | |
| Resultaat | -200 |
In feite parkeer je kosten die je voor de productie maakt op de balans (onder de voorraad). Op het moment van verkoop boek je de voorraad (en dus de kosten) weer af in de resultatenrekening. Hierdoor vallen de kosten in dezelfde periode als waarin de opbrengsten geboekt worden.
Voorbeeld van de categoriale indeling van de resultatenrekening, als je in jaar 2 de beginvoorraad én de nieuwe productie verkoopt:
| Netto-omzet | 4000 | |
| Mutatie gereed product | -1600 | |
| Som bedrijfsopbrengsten | 2400 | |
| Grond- en hulpstoffen | -800 | |
| Lonen | -600 | |
| Afschrijvingen | -400 | |
| Lasten | -1800 | |
| Resultaat | 600 |
Functionele indeling resultatenrekening
De functionele indeling van de resultatenrekening is gericht op de omzetmethode, waarbij de lasten onderverdeeld worden naar functie.
De lonen van productiewerknemers zijn onderdeel van de kostprijs, terwijl de lonen van de verkoopwerknemers onderdeel zijn van de verkoopkosten.
Voorbeeld van de functionele indeling van de resultatenrekening, als je in jaar 1 niets verkoopt:
| Netto-omzet | 0 | |
| Kostprijs van de omzet | 0 | |
| Bruto-omzetresultaat | 0 | |
| Verkoopkosten | -100 | |
| Algemene kosten | -100 | |
| Lasten | -200 | |
| Resultaat | -200 |
Voorbeeld van de functionele indeling van de resultatenrekening, als je in jaar 2 alles verkoopt:
| Netto-omzet | 4000 | |
| Kostprijs van de omzet | -3200 | |
| Bruto-omzetresultaat | 800 | |
| Verkoopkosten | -100 | |
| Algemene kosten | -100 | |
| Lasten | -200 | |
| Resultaat | 600 |
Beide indelingen geven hetzelfde resultaat: −200 in jaar 1 en 600 in jaar 2, samen 400. In de functionele indeling is de kostprijs van de omzet in jaar 2 gelijk aan 1.600 beginvoorraad plus 1.600 nieuwe productie minus nul eindvoorraad: 3.200. Tel de daarin opgenomen productie- en afschrijvingskosten niet nogmaals als aparte lasten mee. [ref]
Netto-omzet
Netto-omzet is de opbrengst uit levering van goederen en diensten uit de onderneming, onder aftrek van kortingen en dergelijke (art. 377 lid 6 BW 2). Ook belastingen over de omzet worden hierop in mindering gebracht.
Het moet uiteraard gaan om omzet die voor jezelf is, en niet opbrengsten die je voor anderen ontvangt. De hierboven genoemde belastingen over de omzet zijn voor de Belastingdienst, en dus niet voor jezelf.
Netto-omzet hangt samen met de normale bedrijfsactiviteiten. Een eenmalige opdracht kan daarom toch omzet zijn. De aard van de activiteit is belangrijker dan de vraag of precies die klant of transactie terugkeert. Verkoop van een incidenteel afgestoten eigen machine levert doorgaans een boekresultaat op in plaats van gewone verkoopomzet.
Kostprijs van de omzet
De kostprijs van de omzet bestaat uit de directe kosten en een redelijk deel van de indirecte kosten. Ook afschrijvingskosten van gebouwen en machines kunnen tot de directe kosten behoren.
Het gaat bij de kostprijs van de omzet om kosten van de verkochte goederen en diensten. Bij productievoorraad wordt vaste productieoverhead op normale capaciteit toegerekend; ongebruikte capaciteit rechtvaardigt niet automatisch een hogere voorraadwaarde. Zie voorraden.
Overige opbrengsten
Overige opbrengsten zijn opbrengsten die niet direct voortkomen uit de normale bedrijfsactiviteiten. Overige opbrengsten zijn vaak incidenteel.
Lonen en salarissen
De lonen en salarissen bestaan uit de kosten van werkzame werknemers in de periode. Het gaat bij lonen en salarissen om kosten van het eigen personeel, dus met een arbeidsovereenkomst.
Kosten voor ingeleend personeel vallen buiten de rubriek lonen en salarissen.
Overige personeelskosten staan vaak niet in deze rubriek, maar onder de overige bedrijfskosten.
In de toelichting wordt het gemiddeld aantal werknemers vermeld, passend ingedeeld bij de organisatie (artikel 2:382 BW), rekening houdend met toepasselijke grootteafhankelijke vrijstellingen. Bij een functioneel model worden lonen, sociale lasten, pensioenlasten en afschrijvingen aanvullend toegelicht.
Sociale lasten
Sociale lasten zijn alle bijdragen volgens de sociale wetgeving en belastingwetten met betrekking tot lonen en salarissen. Ook pensioenlasten vallen hieronder (art. 377 lid 3 BW 2).
Uiteraard betreffen dit enkel sociale lasten die ten laste van de werkgever komen. Sociale lasten die de werknemers betalen, komen niet terug in je resultatenrekening.
Afschrijvingen op immateriële en materiële vaste activa
Afschrijvingen verdelen de afschrijfbare waarde van een actief stelselmatig over de gebruiksduur. Ze vormen een last zonder dat op datzelfde moment opnieuw geld wordt betaald. Zie hiervoor de immateriële vaste activa en materiële vaste activa.
Boekwinsten en -verliezen bij verkoop van materiële vaste activa
Boekwinsten bij verkoop van materiële vaste activa ontstaan als de verkoopprijs van een gebouw of machine hoger is dan de waarde waarvoor het in de boeken staat. Boekwinst wordt doorgaans onder overige bedrijfsopbrengsten verwerkt; bij regelmatig terugkerende verkopen binnen de normale activiteiten kan netto-omzet aan de orde zijn.
Boekverliezen vallen doorgaans onder overige bedrijfskosten. Bij een materieel of uitzonderlijk boekresultaat kan aanvullende toelichting als bijzondere post nodig zijn. Saldeer boekresultaten in beginsel niet met afschrijvingen. [ref]
Overige bedrijfskosten
De overige bedrijfskosten zijn een restpost voor alle andere kosten die niet in de hiervoor genoemde rubrieken vallen.
Financiële baten en lasten
Financiële baten en lasten omvatten onder meer aan de periode toegerekende rente op tegoeden en leningen; de betaaldatum is niet bepalend. Resultaten uit deelnemingen worden volgens het toepasselijke model en de waarderingsgrondslag gepresenteerd. Bij nettovermogenswaarde vermindert dividend doorgaans de boekwaarde van de deelneming: het is geen tweede resultaat naast het al verwerkte aandeel in de winst. Zie financiële vaste activa.
Bijzondere baten en lasten
Bijzondere baten en lasten zijn posten van baten en lasten die van uitzonderlijke omvang zijn of in uitzonderlijke mate voorkomen (art. 377 lid 8 BW 2).
Bijzondere baten en lasten zijn vaak uitzonderlijke opbrengsten of lasten. Uitzonderlijk zijn ze vaak in omvang, aard of doordat ze incidenteel zijn.
Bijzondere posten blijven onderdeel van het resultaat en worden onder de passende rubrieken verwerkt. Licht aard en omvang afzonderlijk en ongesaldeerd toe. Als bijvoorbeeld reorganisatielasten over personeelskosten, waardeverminderingen en overige kosten zijn verdeeld, vermeld dan het totale effect en de betrokken rubrieken. Je mag de posten niet weglaten om een gunstiger normaal resultaat te tonen. [ref]
Voorbeelden van bijzondere baten en lasten zijn: reorganisatiekosten, afwaardering van activa, nationalisatie, onteigeningen, natuurrampen.
In het beste boekhoudprogramma kun je een resultatenoverzicht opvragen. Controleer de periode, afgrenzing, voorraadmutaties, afschrijvingen en rubricering voordat je het gebruikt. Vergelijk het resultaat ook met de balans en het kasstroomoverzicht.
Veel gestelde vragen over de resultatenrekening (FAQ)
Wat is de resultatenrekening?
De resultatenrekening bestaat uit baten en lasten. Baten zijn opbrengsten en andere voordelen. Lasten zijn kosten en andere verliezen. Onderaan de streep blijkt je winst of verlies.
Wat zijn baten?
Doordat je onderneming baten heeft, wordt de mogelijkheid groter om ook in de toekomst economische voordelen te genereren.
Opbrengsten in de resultatenrekening komen voort uit de normale activiteiten van je onderneming. Andere voordelen zijn bijvoorbeeld boekwinsten bij verkoop van bedrijfsmiddelen. Of een waardeverandering via het resultaat loopt, hangt af van de grondslag.
Wat zijn lasten?
Lasten in de resultatenrekening zijn uitstroom of vermindering van bezittingen, of het ontstaan of vergroten van schulden. Een als last verwerkte mutatie verlaagt het resultaat.
Kosten in de resultatenrekening zijn lasten uit de normale activiteiten van je onderneming. Verliezen kunnen zowel binnen als buiten de normale bedrijfsactiviteiten ontstaan.
Wat is EBIT?
EBIT: earnings before interest and taxes. Het resultaat vóór rente en belastingen, maar ná afschrijvingen op materiële en immateriële vaste activa.
Wat is EBITA?
EBITA: earnings before interest, taxes and amortisation. Het resultaat vóór rente, belastingen en amortisatie van immateriële vaste activa, waaronder goodwill.
Wat is EBITDA?
EBITDA: earnings before interest, taxes, depreciation and amortisation. Het resultaat vóór rente, belastingen en afschrijvingen op zowel materiële als immateriële vaste activa.
Referenties
[verbergen]Deel dit artikel
Deel dit bericht via social media met je familie, vrienden en collega's!
Verdieping in de resultatenrekening: baten en lasten, categoriale en functionele indeling, voorraadvoorbeelden, bijzondere posten, EBIT, EBITA en EBITDA.
Over de auteur
Deze website wordt geschreven en beheerd door Patrick de Graaf.
Patrick heeft een achtergrond in bedrijfseconomie, accountancy en belastingrecht. Van 2007 tot 2017 werkte hij bij een accountantskantoor; daarna als Financial Controller bij twee verschillende middelgrote bedrijven. Die ervaring met administraties, aangiften en rapportages vormt de praktische achtergrond van de uitleg.
Lees meer over zijn opleidingen en werkervaring en bronnen en werkwijze.
Controleer het toepasselijke jaar en de officiële bron en vraag bij beslissingen met fiscale, juridische of financiële gevolgen advies over jouw situatie.